No products in the cart.
ದಾವಣಗೆರೆನವದೆಹಲಿಬೆಂಗಳೂರುವಾಣಿಜ್ಯ
 YogarajUpdated 58 minutes Ago1 Mins read24
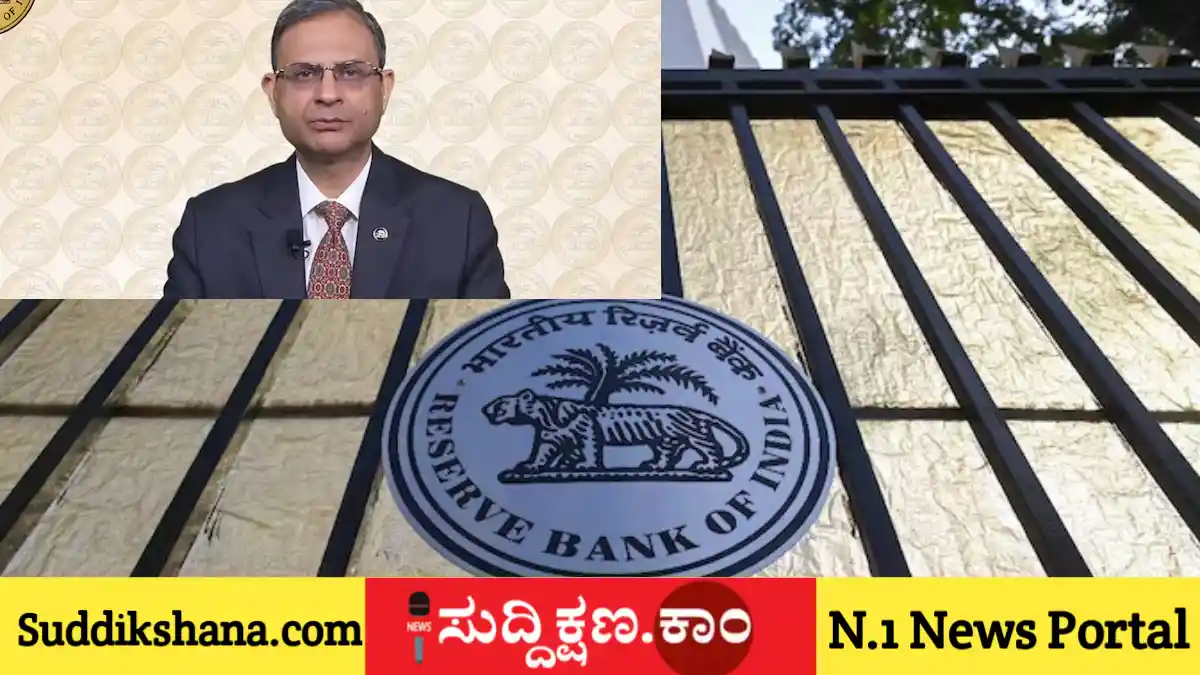
ಆರ್ಬಿಐ ರೆಪೊ ದರ ಶೇ. 5.5ಕ್ಕೆ ಏರಿಕೆ: ಗೃಹ, ವಾಹನ ಸಾಲಗಳ ಇಎಂಐ ಮತ್ತಷ್ಟು ದುಬಾರಿ!
 YogarajUpdated 58 minutes Ago1 Mins read24
Share
ನವದೆಹಲಿ: ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ತನ್ನ ಹಣಕಾಸು ನೀತಿ ಸಮಿತಿ (MPC) ಸಭೆಯಲ್ಲಿ ಮಹತ್ವದ ನಿರ್ಧಾರವನ್ನು ಕೈಗೊಂಡಿದ್ದು, ರೆಪೊ ದರವನ್ನು 25 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು ಹೆಚ್ಚಿಸಿ ಶೇ. 5.50 ಕ್ಕೆ ನಿಗದಿಪಡಿಸಿದೆ. ಸುಮಾರು ನಾಲ್ಕು ವರ್ಷಗಳ ಬಳಿಕ (ಫೆಬ್ರವರಿ 2023 ರ ನಂತರ) ಆರ್ಬಿಐ ಬಡ್ಡಿದರವನ್ನು ಹೆಚ್ಚಿಸಿರುವುದು ಇದೇ ಮೊದಲ ಬಾರಿಯಾಗಿದೆ.
ಆಕ್ಟೋಬರ್ 5 ರಿಂದ 7 ರವರೆಗೆ ನಡೆದ ಮೂರು ದಿನಗಳ ಆರ್ಬಿಐ ಹಣಕಾಸು ನೀತಿ ಸಮಿತಿ (MPC) ಸಭೆಯಲ್ಲಿ ಈ ನಿರ್ಧಾರವನ್ನು ಸರ್ವಾನುಮತದಿಂದ ತೆಗೆದುಕೊಳ್ಳಲಾಗಿದೆ.
ಆರ್ಬಿಐ ನಿರ್ಧಾರದ ಪ್ರಮುಖ ಮುಖ್ಯಾಂಶಗಳು:
ಬಡ್ಡಿದರ ಹೆಚ್ಚಳ: ಮೂಲ ರೆಪೊ ದರವು ಶೇ. 5.25 ರಿಂದ ಶೇ. 5.50 ಕ್ಕೆ ಏರಿಕೆಯಾಗಿದೆ.
“ಕ್ಯಾಲಿಬ್ರೇಟೆಡ್ ಟೈಟನಿಂಗ್” ನೀತಿ: ಆರ್ಬಿಐ ತನ್ನ ಆರ್ಥಿಕ ನೀತಿಯನ್ನು “ಕ್ಯಾಲಿಬ್ರೇಟೆಡ್ ಟೈಟನಿಂಗ್” ಗೆ ಬದಲಾಯಿಸಿದೆ. ಇದರರ್ಥ ಮುಂಬರುವ ದಿನಗಳಲ್ಲಿ ಬಡ್ಡಿದರ ಕಡಿತಗೊಳಿಸುವ (Rate Cut) ಯಾವುದೇ ಆಲೋಚನೆ ಆರ್ಬಿಐ ಮುಂದೆ ಇಲ್ಲ. ಪರಿಸ್ಥಿತಿಗೆ ಅನುಗುಣವಾಗಿ ದರವನ್ನು ಮತ್ತಷ್ಟು ಹೆಚ್ಚಿಸಬಹುದು ಅಥವಾ ಪ್ರಸ್ತುತ ಮಟ್ಟದಲ್ಲೇ ಕಾಯ್ದುಕೊಳ್ಳಬಹುದು.
ಹಣದುಬ್ಬರ ಮುನ್ಸೂಚನೆ: ಚಾಲ್ತಿ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಒಟ್ಟಾರೆ ಹಣದುಬ್ಬರ (Inflation) ಶೇ. 4.4 ರಷ್ಟಿರಬಹುದು ಎಂದು ಅಂದಾಜಿಸಲಾಗಿದ್ದರೂ, ಮುಂದಿನ ಮೂರು ತ್ರೈಮಾಸಿಕಗಳಲ್ಲಿ ಇದು ಸರಾಸರಿ ಶೇ. 5.8 ರಷ್ಟು ತಲುಪುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಬಡ್ಡಿದರ ಏರಿಕೆಗೆ ಮುಖ್ಯ ಕಾರಣಗಳೇನು?
ಆರ್ಬಿಐ ಗವರ್ನರ್ ಸಂಜಯ್ ಮಲ್ಹೋತ್ರಾ ಅವರ ಪ್ರಕಾರ, ಈ ಕೆಳಗಿನ ಜಾಗತಿಕ ಮತ್ತು ದೇಶೀಯ ಆರ್ಥಿಕ ಕಾರಣಗಳಿಂದ ದರ ಹೆಚ್ಚಳ ಅನಿವಾರ್ಯವಾಗಿದೆ:
ಜಾಗತಿಕ ಇಂಧನ ಮತ್ತು ಆಹಾರ ಪದಾರ್ಥಗಳ ಬೆಲೆ ಏರಿಕೆ: ಜಾಗತಿಕ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ತೈಲ ಹಾಗೂ ಆಹಾರ ಧಾನ್ಯಗಳ ಬೆಲೆ ಹೆಚ್ಚಾಗುತ್ತಿರುವುದು ಭಾರತದ ಮೇಲೆಯೂ ಪ್ರಭಾವ ಬೀರಿದೆ.
ಅಂತಾರಾಷ್ಟ್ರೀಯ ಆರ್ಥಿಕ ಸವಾಲುಗಳು: ಅಮೆರಿಕನ್ ಡಾಲರ್ ಮೌಲ್ಯ ಏರಿಕೆ, ಬಾಂಡ್ ಇಳುವರಿ ಹೆಚ್ಚಳ ಹಾಗೂ ಜಾಗತಿಕ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿನ ಏರಿಳಿತಗಳು ಹಣದುಬ್ಬರಕ್ಕೆ ಕಾರಣವಾಗಿವೆ.
ದೇಶೀಯ ಆರ್ಥಿಕತೆಯ ಸಕ್ಷಮತೆ: ಜಾಗತಿಕ ಒತ್ತಡಗಳ ನಡುವೆಯೂ ಭಾರತದ ಆರ್ಥಿಕತೆಯು ದೃಢವಾಗಿದ್ದು, ಶಕ್ತಿಯುತ ಬೆಳವಣಿಗೆಯನ್ನು ಸಾಧಿಸುತ್ತಿದೆ. ಆದ್ದರಿಂದ ಹಣದುಬ್ಬರವನ್ನು ನಿಯಂತ್ರಿಸಲು ಬಡ್ಡಿದರ ಹೆಚ್ಚಳ ಸೂಕ್ತ ಸಮಯವಾಗಿದೆ.
ಸಾಮಾನ್ಯ ಜನರ ಮೇಲಾಗುವ ಪರಿಣಾಮ:
ಸಾಲಗಳು ದುಬಾರಿ: ಬ್ಯಾಂಕುಗಳು ಆರ್ಬಿಐನಿಂದ ಪಡೆಯುವ ಸಾಲದ ದರ ಹೆಚ್ಚಾಗುವುದರಿಂದ, ಗ್ರಾಹಕರಿಗೆ ನೀಡುವ ಗೃಹ ಸಾಲ (Home Loan), ವಾಹನ ಸಾಲ (Auto Loan) ಹಾಗೂ ವೈಯಕ್ತಿಕ ಸಾಲಗಳ ಬಡ್ಡಿದರ ಹೆಚ್ಚಾಗಲಿದೆ.
ಇಎಮ್ಐ (EMI) ಏರಿಕೆ: ಚಾಲ್ತಿಯಲ್ಲಿರುವ ಫ್ಲೋಟಿಂಗ್ ಬಡ್ಡಿದರದ ಸಾಲಗಾರರಿಗೆ ಮಾಸಿಕ ಇಎಮ್ಐ (EMI) ಮೊತ್ತ ಹೆಚ್ಚಾಗಲಿದೆ ಅಥವಾ ಸಾಲದ ಮರುಪಾವತಿ ಅವಧಿ ಸುದೀರ್ಘವಾಗಲಿದೆ.
Related Articles


Leave a comment