No products in the cart.
ದಾವಣಗೆರೆಬೆಂಗಳೂರುವಾಣಿಜ್ಯ
 YogarajUpdated 2 months Ago1 Mins read182
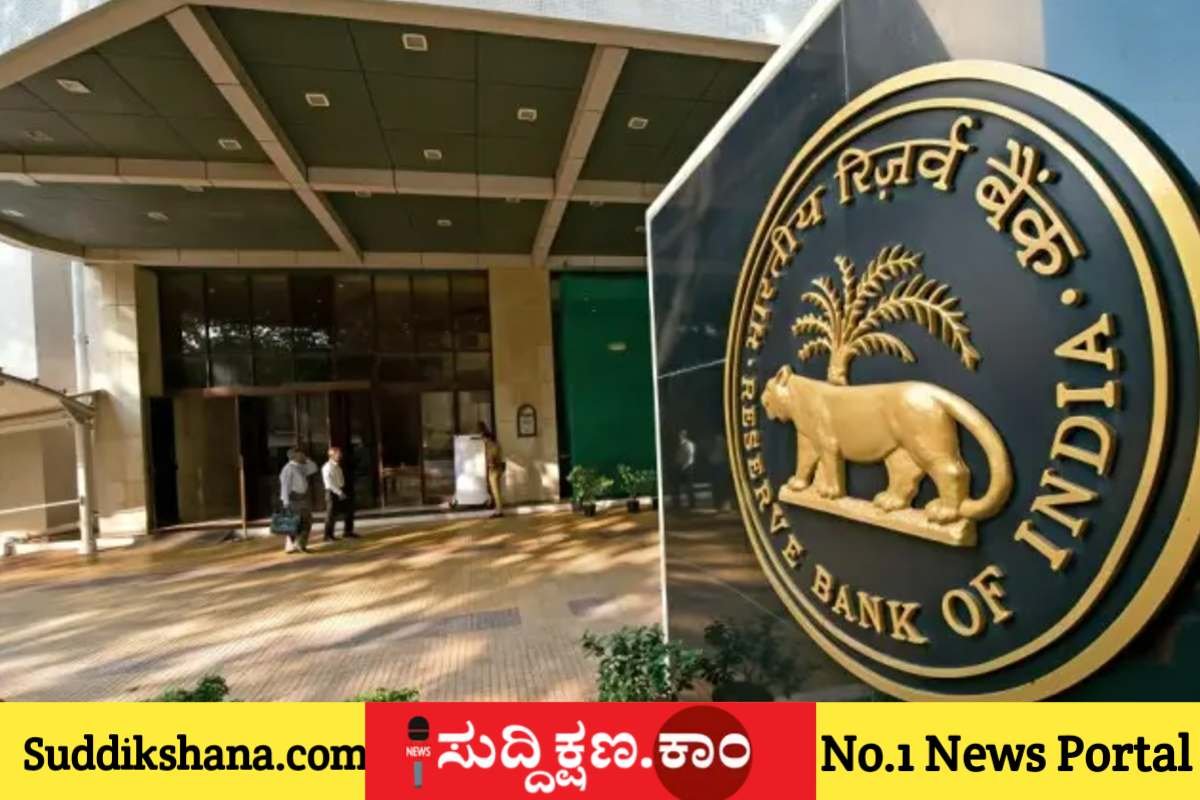
ಆರ್ಬಿಐ ಬಿಗ್ ಆಫರ್: 2027 ರಿಂದ ಹೋಮ್ ಲೋನ್ ಬಡ್ಡಿದರದಲ್ಲಿ ಮಹತ್ವದ ಬದಲಾವಣೆ – ಇಎಂಐ ಇಳಿಕೆ ಶೀಘ್ರ!
 YogarajUpdated 2 months Ago1 Mins read182
Share
ನವದೆಹಲಿ: ನೀವೇನಾದರೂ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಹೋಮ್ ಲೋನ್ (Home Loan), ಪರ್ಸನಲ್ ಲೋನ್ (Personal Loan) ಅಥವಾ ಇನ್ಯಾವುದೇ ಸಾಲ ಪಡೆದುಕೊಂಡಿದ್ದೀರಾ? ಹಾಗಿದ್ದರೆ ಈ ಸುದ್ದಿ ನಿಮಗಾಗಿ! ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ಸಾಲಗಾರರ ಹಿತದೃಷ್ಟಿಯಿಂದ ಬಡ್ಡಿದರ ನಿಗದಿ ಹಾಗೂ ಇಎಂಐ (EMI) ರಿಸೆಟ್ ಮಾಡುವ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ಭಾರೀ ಬದಲಾವಣೆ ತರಲು ಹೊಸ ಕರಡು ಚೌಕಟ್ಟನ್ನು (Draft Framework) ಪ್ರಸ್ತಾಪಿಸಿದೆ.
ಆರ್ಬಿಐನ ಈ ಹೊಸ ನಿಯಮಗಳು ಜಾರಿಗೆ ಬಂದರೆ ಗ್ರಾಹಕರು ಪಾವತಿಸುವ ಇಎಂಐ ಹಾಗೂ ಬಡ್ಡಿದರಗಳಲ್ಲಿ ಪಾರದರ್ಶಕತೆ ಹೆಚ್ಚಾಗಲಿದ್ದು, ಸಾಲದ ಮೇಲಿನ ಬಡ್ಡಿ ಇಳಿಕೆಯ ಲಾಭ ಶೀಘ್ರದಲ್ಲೇ ಗ್ರಾಹಕರಿಗೆ ಸಿಗಲಿದೆ.
ಆರ್ಬಿಐ ಪ್ರಸ್ತಾಪಿಸಿರುವ ಪ್ರಮುಖ ಬದಲಾವಣೆಗಳು:
ಪ್ರತಿ 3 ತಿಂಗಳಿಗೊಮ್ಮೆ ಬಡ್ಡಿದರ ರಿಸೆಟ್ (3-Month Reset):
ಸದ್ಯ ಚಾಲ್ತಿಯಲ್ಲಿರುವ ಫ್ಲೋಟಿಂಗ್ ದರದ (Floating Rate) ಸಾಲಗಳ ಬಡ್ಡಿದರವನ್ನು ಬ್ಯಾಂಕ್ಗಳು ವರ್ಷಕ್ಕೊಮ್ಮೆ ಅಥವಾ 6 ತಿಂಗಳಿಗೊಮ್ಮೆ ಬದಲಾಯಿಸುತ್ತಿದ್ದವು. ಆದರೆ ಹೊಸ ನಿಯಮದ ಪ್ರಕಾರ, ಪ್ರತಿ 3 ತಿಂಗಳಿಗೊಮ್ಮೆ ಬಡ್ಡಿದರವನ್ನು ಬ್ಯಾಂಕ್ಗಳು ಕಡ್ಡಾಯವಾಗಿ ಪುನರ್ ಪರಿಶೀಲಿಸಬೇಕು. ಇದರಿಂದ ಆರ್ಬಿಐ ರೆಪೊ ದರ (Repo Rate) ಕಡಿಮೆ ಮಾಡಿದ ತಕ್ಷಣವೇ ಅದರ ಲಾಭ ಸಾಲಗಾರರಿಗೆ ಸಿಗಲಿದೆ. (ಅದೇ ರೀತಿ ಬಡ್ಡಿದರ ಏರಿಕೆಯಾದಾಗ ಇಎಂಐ ಕೂಡ ಬೇಗ ಹೆಚ್ಚಾಗಲಿದೆ).
ಪರ್ಸನಲ್ ಲೋನ್ ಇಎಂಐ ಮೇಲೆ ಏನು ಪರಿಣಾಮ?
ಹೆಚ್ಚಿನ ಪರ್ಸನಲ್ ಲೋನ್ ಮತ್ತು ಆಟೋ ಲೋನ್ಗಳು ಸ್ಥಿರ ಬಡ್ಡಿದರದಲ್ಲಿ (Fixed Rate) ಇರುತ್ತವೆ. ಹೀಗಾಗಿ ಈಗ ಚಾಲ್ತಿಯಲ್ಲಿರುವ ಪರ್ಸನಲ್ ಲೋನ್ಗಳ ಇಎಂಐನಲ್ಲಿ ಯಾವುದೇ ಬದಲಾವಣೆ ಇರುವುದಿಲ್ಲ. ಆದರೆ, ಹೊಸದಾಗಿ ಫ್ಲೋಟಿಂಗ್ ದರದಲ್ಲಿ ಸಾಲ ಪಡೆಯುವವರಿಗೆ ಸ್ಪಷ್ಟವಾದ ಬೆಂಚ್ಮಾರ್ಕ್ ಮತ್ತು ‘ಸ್ಪ್ರೆಡ್’ (Spread) ವಿವರಗಳನ್ನು ಬ್ಯಾಂಕ್ಗಳು ನೀಡುವುದು ಕಡ್ಡಾಯವಾಗಲಿದೆ.
ಸ್ಪ್ರೆಡ್ ದರಗಳ ಮೇಲೆ ಕಟ್ಟುನಿಟ್ಟಿನ ಕಣ್ಣು:
ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮ ಲಾಭದ ಗಳಿಕೆಗೆ ವಿಧಿಸುವ ಹೆಚ್ಚುವರಿ ಕಮಿಷನ್/ಸ್ಪ್ರೆಡ್ (Spread) ಅನ್ನು ಒಮ್ಮೆ ನಿಗದಿಪಡಿಸಿದ ನಂತರ ಕನಿಷ್ಠ 3 ವರ್ಷಗಳ ಕಾಲ ಮನಸೋಇಚ್ಛೆ ಹೆಚ್ಚಿಸುವಂತಿಲ್ಲ.
ಇದು ಯಾವಾಗ ಜಾರಿಗೆ ಬರಲಿದೆ?
ಖಾಸಗಿ ಸಾರ್ವಜನಿಕರ ಅಭಿಪ್ರಾಯ: ಈ ಕರಡು ಪ್ರಸ್ತಾಪಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ ಸೆಪ್ಟೆಂಬರ್ 11, 2026 ರವರೆಗೆ ಸಲಹೆ/ಅಭಿಪ್ರಾಯ ನೀಡಲು ಆರ್ಬಿಐ ಅವಕಾಶ ನೀಡಿದೆ.
ಹೊಸ ಸಾಲಗಳಿಗೆ: ಪ್ರಸ್ತಾಪಿತ ನಿಯಮಗಳು ಏಪ್ರಿಲ್ 1, 2027 ರಿಂದ ಜಾರಿಗೆ ಬರಲಿವೆ.
ಹಳೆಯ ಸಾಲಗಳಿಗೆ: ಈಗಾಗಲೇ ಸಾಲ ಪಡೆದಿರುವ ಗ್ರಾಹಕರು ಏಪ್ರಿಲ್ 1, 2029 ರ ವೇಳೆಗೆ ಯಾವುದೇ ಹೆಚ್ಚುವರಿ ಶುಲ್ಕವಿಲ್ಲದೆ (Zero Fee) ಹೊಸ ವ್ಯವಸ್ಥೆಗೆ ಬದಲಾಗಬಹುದು.


Related Articles


Leave a comment